
Gửi tiết kiệm hay mua nhà phố kinh doanh? 2 điều cần tính trước khi xuống tiền
Tiền gửi của dân cư trong hệ thống ngân hàng đã vượt 11 triệu tỷ đồng; riêng nửa đầu năm 2026 tăng thêm khoảng 733.000 tỷ đồng khi lãi suất kỳ hạn 6–12 tháng phổ biến quanh 7%/năm. Tiết kiệm an toàn, nhưng lợi nhuận dừng ở mức cố định. Ngược lại, một bất động sản khai thác được (cho thuê, kinh doanh) vừa tạo dòng tiền đều, vừa có thể tăng giá theo thời gian – với điều kiện chọn đúng tài sản.
Điều cần tính số 1: Vị trí và mật độ dân cư thực
Thị trường cho thuê nhà phố, shophouse đang phân hóa mạnh: có nơi đạt tỷ suất thuê 8–12%/năm, nhưng cũng có nơi chỉ 1–2%/năm – thấp hơn cả lãi tiết kiệm – vì khu vực chưa có đủ người ở và nhu cầu mua sắm. Khác biệt không nằm ở thiết kế căn nhà mà ở chỗ khu đô thị có thực sự đông cư dân và đón được dòng khách tự nhiên hay không.
Điều cần tính số 2: Cơ cấu vốn và chi phí lãi vay
Lãi vay mua nhà trên thị trường phổ biến 12–14%/năm (theo DXS-FERI). Vì vậy nên ưu tiên dự án có tỷ lệ cho vay hợp lý, ân hạn nợ gốc và chặn trần lãi suất để giảm rủi ro khi lãi suất tăng. Tỷ lệ vay và thời điểm bắt đầu trả gốc, lãi cần khớp với dòng tiền thực tế của gia đình.
Ví dụ: một căn shophouse Phân khu Mặt Trời
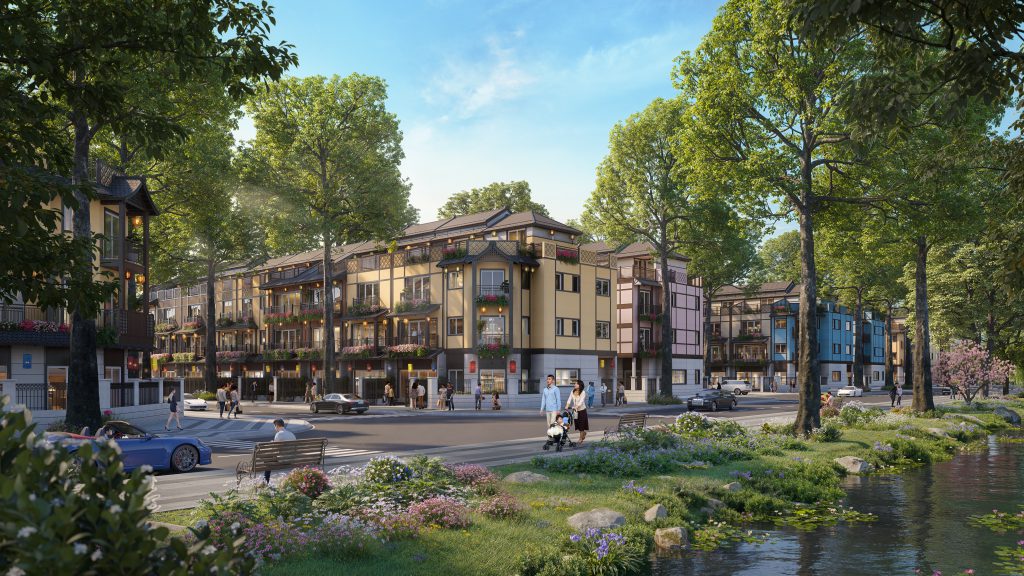
Liền kề/shophouse Phân khu Mặt Trời có mặt tiền từ 6 m, diện tích 76–244 m², tầng 1 kinh doanh – các tầng trên để ở. Theo chính sách bán hàng: vay tới 70%, 0% lãi và ân hạn gốc 18 tháng, 24 tháng tiếp theo trần lãi 9,5%/năm, tổng ưu đãi tới 15,5% (chiết khấu thanh toán sớm tối đa 12%, ưu đãi chào hè 1,5%, hỗ trợ an cư 2%).
| Hạng mục (giả định) | Số tiền |
|---|---|
| Giá căn trung bình | 6,5 tỷ đồng |
| Vốn tự có 30% | 1,95 tỷ đồng |
| Vay ngân hàng 70% (ân hạn gốc + lãi 18 tháng) | 4,55 tỷ đồng |
| Hoàn thiện nội thất sau bàn giao | khoảng 350 triệu đồng |
| Tiền thuê 24 tháng × 25 triệu | +600 triệu đồng |
| Gốc + lãi trả tháng 19–38 (gốc đều trên 282 tháng, lãi 9,5%) | khoảng 1,019 tỷ đồng |
| Tiền túi phải bù thêm trong giai đoạn vận hành | khoảng 769 triệu đồng |
Sau khoảng 3 năm, nếu giá nhà tăng 25% (khoảng 8,125 tỷ đồng) và bán lại: trừ dư nợ còn khoảng 4,227 tỷ và phí trả nợ trước hạn 2% (khoảng 84,5 triệu), tiền về tay khoảng 3,81 tỷ đồng. Tổng tiền mặt đã bỏ ra khoảng 2,72 tỷ (1,95 tỷ ban đầu + 769 triệu bù thêm), tức lãi ròng khoảng 1,09 tỷ đồng.
Cùng 1,95 tỷ gửi tiết kiệm lãi kép 7%/năm trong khoảng 3,2 năm sẽ thu lãi khoảng 467 triệu đồng. Cần lưu ý hai phương án có số vốn bỏ ra khác nhau: phương án nhà phố đòi hỏi thêm khoảng 769 triệu trong quá trình nắm giữ. Nếu không bán, chủ nhà có thể tiếp tục cho thuê để hưởng dòng tiền hàng tháng khi khu đô thị đông đúc hơn.
Kết luận
Không có kênh nào “luôn thắng”. Tiết kiệm phù hợp khi cần an toàn tuyệt đối; nhà phố kinh doanh phù hợp khi anh chị chọn được vị trí có cư dân thực và có kế hoạch dòng tiền đủ vững. Xem thêm cần chuẩn bị bao nhiêu vốn và giá trị khác biệt của shophouse Mặt Trời.
Số liệu chỉ mang tính minh họa theo kịch bản giả định, không phải cam kết lợi nhuận.
CÔNG TY CỔ PHẦN ĐẦU TƯ PHÁT TRIỂN BẤT ĐỘNG SẢN 3SLAND VIỆT NAMĐơn vị phân phối chính thức dự án Eurowindow Light CityTrụ sở chínhNQ10-16 Khu đô thị Vinhomes Star City, phường Hạc Thành, tỉnh Thanh HóaVăn phòng 1PQ-122 Khu đô thị Heragon City, phường Hàm Rồng, tỉnh Thanh HóaVăn phòng 2Quảng trường biển Sầm Sơn, phường Sầm Sơn, tỉnh Thanh Hóa
ĐĂNG KÝ TƯ VẤN

